Nel primo articolo della nostra serie AI in Payments, ci siamo chiesti quali operatori fossero nella posizione migliore per cogliere le opportunità offerte dall'intelligenza artificiale nel settore dei pagamenti. La risposta non era semplicemente una questione di banche contro fintech, processor contro Big Tech o operatori consolidati contro nuovi player: il vero fattore determinante era la capacità di un'organizzazione di adottare l'AI in modo rapido, sicuro e realmente trasformativo.
Da qui nasce la domanda successiva.
Dove dovrebbe generare valore l'AI, prima di tutto?
Le istituzioni finanziarie dovrebbero utilizzare l'AI principalmente per ridurre i costi e migliorare l'efficienza operativa? Oppure dovrebbero concentrarsi sulla creazione di nuovi prodotti, sul miglioramento della customer experience e sulla generazione di nuovi flussi di ricavi?
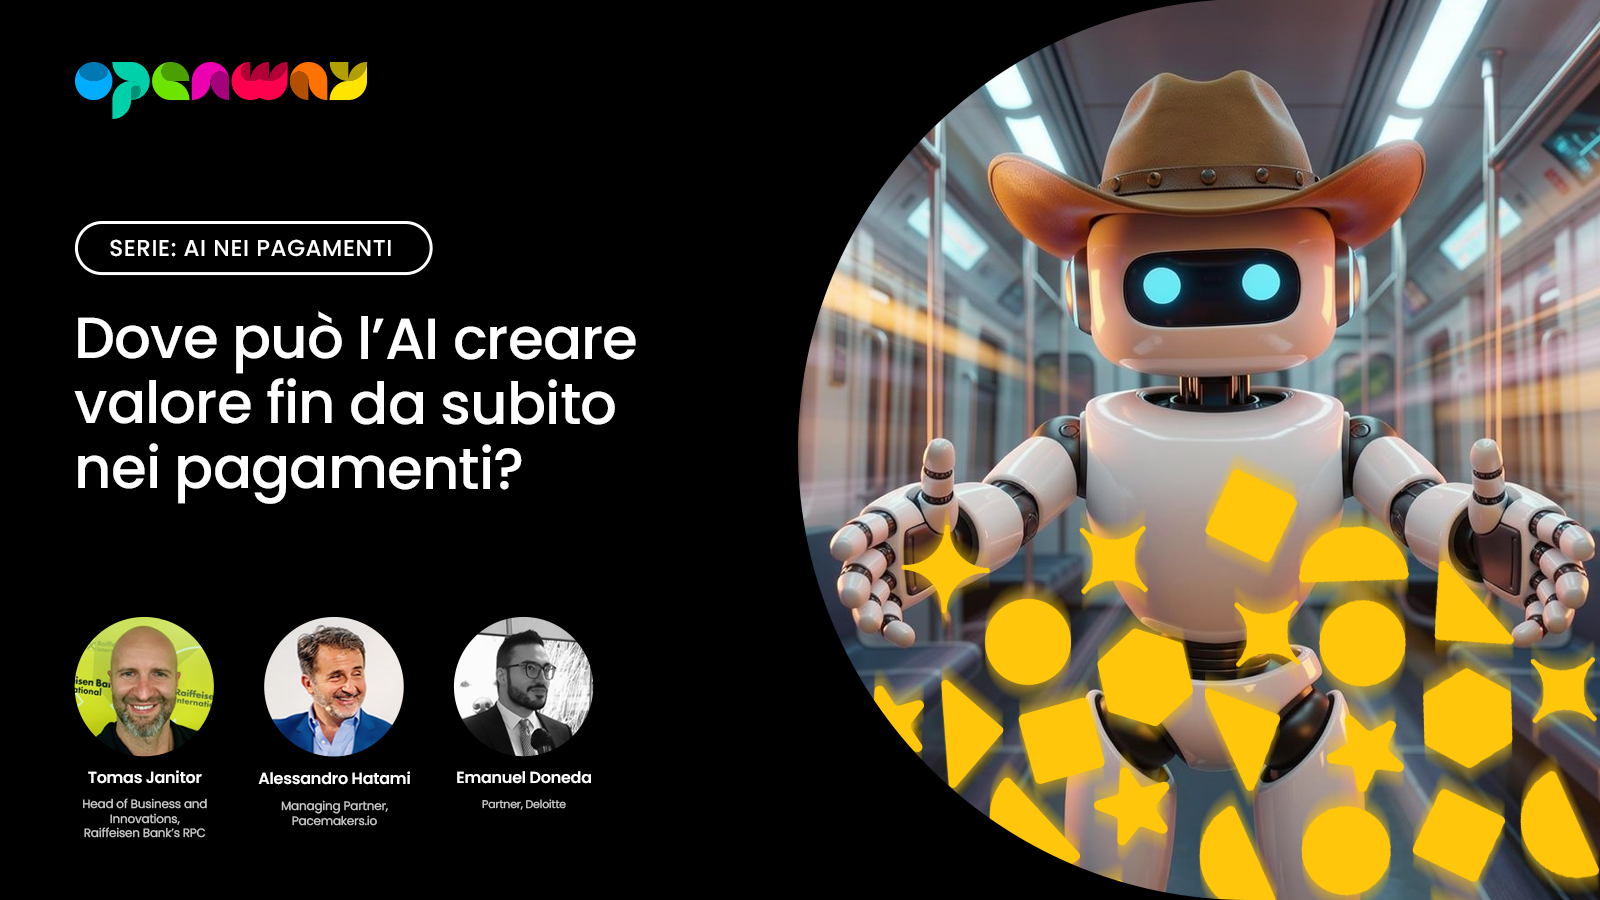
Abbiamo posto questa domanda a Tomas Janitor, Head of Business and Innovations di RPC, Raiffeisen Bank; Alessandro Hatami, Managing Partner di Pacemakers.io; ed Emanuel Doneda, Partner di Deloitte.
Dal confronto è emerso che la risposta è duplice: entrambe le cose, ma in sequenza, non contemporaneamente.
Guarda il video:
L’efficienza viene prima
Per la maggior parte delle istituzioni, l’opportunità più immediata offerta dall’AI riguarda l’ambito operativo.
I processi di back office, i flussi di lavoro manuali e la produttività interna sono aree in cui l’AI può già generare un impatto misurabile. Ridurre il carico di lavoro, accelerare le attività ripetitive e contenere i costi operativi rappresentano spesso gli obiettivi più realistici nel breve periodo.
Ma questa prima fase non riguarda solo l’ottimizzazione. È anche una fase in cui le organizzazioni acquisiscono esperienza pratica nell’utilizzo della tecnologia.
L’adozione dell’AI nei processi interni consente alle istituzioni di comprendere più chiaramente dove la tecnologia genera valore e quali sono, invece, i suoi limiti. Questa esperienza diventa fondamentale prima di passare a casi d’uso più ambiziosi rivolti ai clienti.
L’AI non è una soluzione universale
Operazioni, compliance, assistenza ai clienti, gestione del rischio e sviluppo dei prodotti funzionano secondo logiche diverse. Ogni processo presenta vincoli, obiettivi e specificità legate ai dati. Per adottare l’AI con successo, le istituzioni devono quindi ripensare i singoli processi e porsi una domanda più precisa:
Quale problema specifico stiamo cercando di risolvere?
Può sembrare una domanda ovvia, ma molte organizzazioni si trovano ancora in una fase iniziale. Secondo un’indagine citata durante il confronto, solo una minoranza dei dipendenti aveva accesso regolare agli strumenti di AI e una quota ancora più ridotta li utilizzava ogni giorno. Prima che l’AI possa trasformare la customer experience, molte aziende devono ancora integrarla in modo realmente efficace nei propri processi operativi.
Sperimentare è importante, ma servono anche adeguati meccanismi di controllo
Un altro tema ricorrente nel confronto è stato il realismo.
Molti casi d’uso dell’AI nei servizi finanziari sono ancora in fase di sperimentazione su larga scala, e questo rende essenziale testare, imparare rapidamente e adattare l’approccio man mano che la tecnologia evolve.
Allo stesso tempo, sono necessari adeguati meccanismi di controllo. Il fallimento di un progetto di AI non deve tradursi in rischi operativi, regolamentari o reputazionali per l’organizzazione nel suo complesso.
Questo equilibrio tra sperimentazione e controllo potrebbe diventare una delle principali sfide manageriali dell’era dell’AI.
Dall’ottimizzazione alla crescita
Il miglioramento dell’efficienza operativa può rappresentare il punto di partenza più naturale, ma difficilmente sarà l’obiettivo finale.
L’opportunità più significativa consiste nell’utilizzare l’AI per migliorare la customer experience, creare servizi più intelligenti e sviluppare nuove forme di valore. Le istituzioni potranno però arrivarci solo dopo aver definito un modello di governance adeguato, acquisito una solida comprensione dei processi operativi e sviluppato le competenze interne necessarie per adottare l’AI su larga scala in modo responsabile.
In questo senso, il dibattito non riguarda tanto la scelta tra efficienza e crescita.
L’efficienza è la prima fase del percorso di maturità dell’AI.
La crescita viene dopo.
Questo è il secondo articolo della nostra serie AI in Payments, realizzata a partire dai contenuti de Il Salone. Nei prossimi articoli approfondiremo le domande che oggi le istituzioni finanziarie si trovano ad affrontare con maggiore urgenza: perché così tanti progetti non riescono a generare un impatto concreto, come misurare il successo, come potrebbe evolvere il settore nei prossimi anni, quali iniziative stanno già offrendo insegnamenti utili e quale sia, secondo i leader del settore, il prossimo passo nel loro percorso di adozione dell’AI.